半導体不足について|半導体不足の原因と今後の展望
1 半導体とは
私たちが毎日使っているスマートフォン、パソコン、家電、自動車。これらの製品はすべて「半導体」によって動いています。
では、半導体とは一体どんなものなのでしょうか?
1-1半導体とは?
半導体(Semiconductor)とは、電気を通す物質(導体)と、電気を通さない物質(絶縁体)の“中間”の性質を持つ材料の総称です。代表的な半導体材料はシリコンですが、他にも用途に応じて多くの種類があります。
一般的に、物質には
- 電気をよく通す導体(Copper, Aluminum など)
- 電気を通さない絶縁体(Glass, Rubber など)
があります。
これらの中間に位置するのが半導体であり、温度・光・電圧などの外部要因により、電気の流れ方を変化させられることが最大の特徴です。
そのため、「電気信号を制御する」電子機器に最適な素材として活用されているのです。
現代の電子製品は、半導体がなければ成立しません。
1-2半導体の代表的な材料
半導体デバイスに使用される材料は、大きく「シリコン系」と「化合物半導体系」に分けられます。
● シリコン(Silicon)
最も広く利用されている基本材料で、全半導体市場の大半を占めます。
<シリコンが利用される理由>
- 地球上に豊富に存在し、安価に採掘できる
- 物理的・化学的に安定しており、加工性が高い
- 酸化膜(SiO₂)が形成でき、優れた絶縁特性を持つ
- 大規模集積回路(IC)の製造プロセスと相性が良い
これらの理由から、スマホ・家電・パソコン・自動車・産業機器など、ほぼすべての電子製品でシリコンが使用されています。
● 化合物半導体(GaAs、GaN など)
シリコン以外の元素を組み合わせて作られる半導体材料で、特化した性能を持つのが強みです。
代表例と用途
- GaAs(ガリウムヒ素):高速通信、高周波回路、電波機器
- GaN(窒化ガリウム):パワーデバイス、急速充電器、車載レーダー
- SiC(炭化ケイ素):EVのインバータ、大電力制御
化合物半導体は高電圧・高温・高速といった特殊環境でも優れた性能を発揮するため、近年特に注目されています。
1-3半導体が電気を制御できる仕組み
半導体は「ドーピング」という加工技術により、電気の流れやすさを自在に変えることができる素材です。
● ドーピングとは
シリコンに極めて微量の不純物(1万個に1個程度)を混ぜる加工のことを指します。
・N型半導体(電子を多く持つタイプ)
- リン(P)やヒ素(As)などを添加
- 「電子が余分にある」ため、電気が流れやすい
・ P型半導体(正孔=電子の穴が多いタイプ)
- ホウ素(B)などを添加
- 「電子が不足して穴が多い」ため、電子が移動しやすい
この **P型とN型を接合した構造(PN接合)**が、
- 電気のON/OFF
- 信号の増幅
といった電子回路の基本動作を生み出します。
つまり、半導体が電気を制御できる理由は、
素材そのものが“性質を変えられる”特殊な材料だからです。
1-4半導体デバイスの代表例
半導体を使った電子部品は多数ありますが、ここでは主要な3種類について解説します。
● トランジスタ
電子回路の核となる素子で、
- 電気を流す(ON)
- 電気を止める(OFF)
のスイッチ機能を持ちます。
また、弱い信号を強くする「増幅」も行えるため、ICやCPUなどの高度な
処理はすべてトランジスタの集積によって成り立っています。
現在の最先端CPUには、数百億〜数千億個のトランジスタが1枚のチップ上に配置されています。
● ダイオード
電気を一方向だけ通す部品。
主な用途は以下の通りです。
- 電源回路の整流
- 回路保護
- センサーの検出
- LED光源(発光ダイオード)
シンプルながら重要な役割を担う、電子部品の基本中の基本です。
● IC(集積回路)
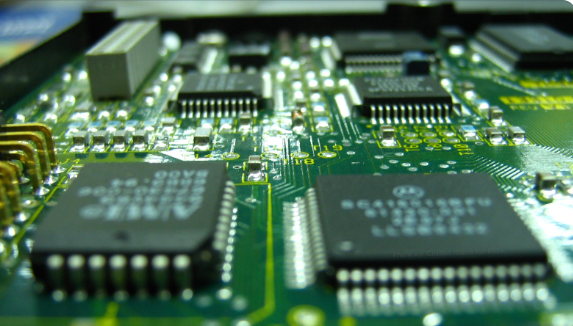
トランジスタやダイオードなどの素子を1つのチップにまとめたもの。
<代表例>
- CPU:コンピュータの頭脳
- メモリ:データ保存・処理
- マイコン:家電・自動車の制御
- アナログIC:電源・信号処理
ICがあることで、電子機器はコンパクトで高性能になり、我々の生活は大きく進歩しました。
2 半導体が不足している原因
世界的な「半導体不足」は、一つの原因で起きたものではありません。
需要の急増・供給の制約・地政学の影響など、複数の要素が同時に発生したことで、供給体制が追いつかなくなった複合的な問題です。ここでは、その要因をより深く、詳細に解説します。
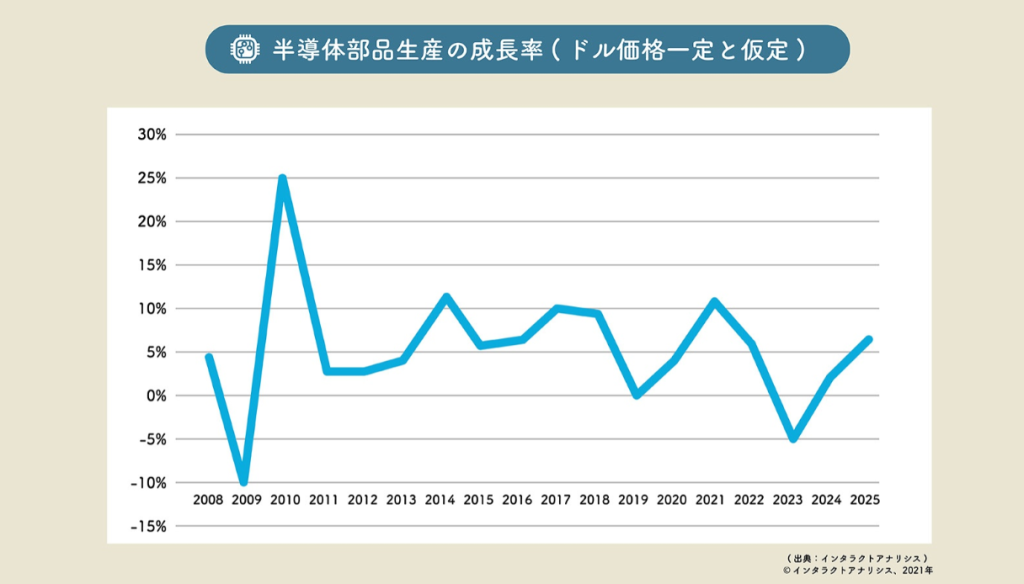
(参考)https://www.sbbit.jp/article/cont1/73440を引用
2-1. コロナ禍による需要の急増(デジタル消費の爆発)
コロナ禍で人々の生活スタイルは大きく変化しました。
特にデジタル機器への依存度が急激に高まり、半導体の需要が短期間で“数年分”増加したと言われています。
● 家庭向けデジタル機器の爆発的需要
- パソコンやタブレットはテレワーク・オンライン授業の普及で需要が2~3倍に
- ゲーム機は巣ごもり需要により世界的に品薄
- 4Kテレビやスマート家電の普及も加速
これらの製品は、多いものでは数百個以上の半導体を搭載しており、需要が一気に増えたことで供給が逼迫しました。
● データセンター・通信機器の需要増
Zoom、Teams、Netflix、YouTubeなどの利用増加により、クラウドサーバ・通信インフラの強化も急務となりました。
データセンターでは
- ハイパワーCPU
- GPU
- メモリ
- ネットワークチップ
など大量の半導体を消費するため、B2B向け需要が爆増し、さらなる供給不足を招きました。
2-2. 自動車業界の想定外の需要回復(需要予測の失敗)
コロナ初期、自動車メーカーは工場停止や販売低迷を見込み、半導体の発注量を大きく削減しました。
しかし現実は予想外でした。
● 世界的に自動車の需要が急回復
- ロックダウン解除後、車の需要が再び増加
- 自家用車需要が上昇(公共交通の回避)
- EV(電気自動車)市場が急成長
再び半導体が必要になった時には、すでに半導体メーカーの生産ラインはPC・スマホ・家電向けに割り当てられており、自動車業界が割り込む余地が少なくなっていました。
● 自動車向け半導体は“簡単に切り替えられない”
自動車向けの半導体は
- 高信頼性
- 長寿命
- 厳しい品質基準
が求められる特殊製品であり、新規ラインへの切り替えは非常に困難。
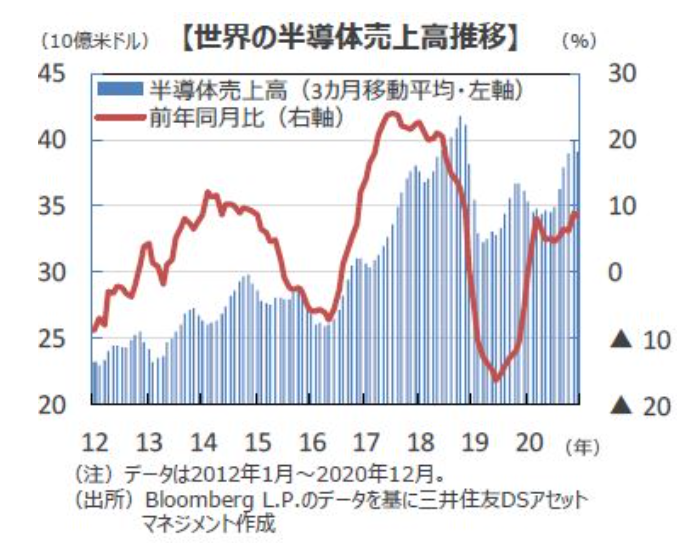
(参考)https://prtimes.jp/main/html/rd/p/000000056.000067873.htmlから引用
そのため、自動車業界だけが長期間深刻な半導体不足に陥りました。
2-3. 半導体工場の相次ぐトラブル(供給拠点の集中)
半導体製造は世界でも限られた企業でしか行えず、製造拠点も偏っています。
このため、一つの工場トラブルが世界市場に大きく影響します。
● 発生した主なトラブル
- 大手メーカー工場の火災
- 台湾・韓国での地震によるライン停止
- 米国・中国での停電障害
- 水不足(特に台湾)による生産影響
半導体工場はクリーンルーム・水・電力を大量に必要とするため、ひとたび停止すると復旧に数週間〜数カ月かかります。これが供給不足に拍車をかけました。
● 特定企業への依存構造
例えば先端半導体は
- 台湾TSMC
- 韓国Samsung
の2社だけで7割以上を生産しているため、リスクが集中していることも問題を深刻化させました。
2-4. 半導体製造のリードタイムが極めて長い(構造的要因)
半導体は製造プロセスが数百工程にも及び、リードタイムは少なくとも3~6カ月必要です。
● 生産能力を増やすのが極めて困難
工場を増設するには
- 数兆円の設備投資
- 豊富な超純水・電力インフラ
- 高度な技術を持つ人材の確保
- 数年の建設期間
が必要で、短期間では需要に追いつけません。
● 製品ごとに製造ラインを最適化する必要がある
半導体は製品ごとにプロセスが細かく異なり、ラインを簡単に切り替えることができないため、急な注文をさばく柔軟性がありません。
2-5. 地政学リスク(米中対立による供給網の分断)
半導体産業は、米国の設計技術、台湾・韓国の製造、中国の組立、日本の材料・装置、といった国際分業で成り立っています。
しかし近年、米中対立によりその仕組みが揺らいでいます。
● 主な影響
- 米国が中国向けに先端半導体の輸出を規制
- 中国がレアアースや重要素材の輸出を制限
- 各国が国内に半導体工場を誘致(供給網が分断)
このような政治的な動きが、世界の供給バランスを不安定にし、生産計画を立てにくい状況を生んでいます。
2-6. 半導体を必要とする製品の急増(需要構造の変化)
近年は、従来以上に多くの製品が半導体を必要とするようになりました。
● 自動車の半導体使用量が急増
EV(電気自動車)では、1台あたり従来の2〜3倍の半導体が必要。
自動運転システム(ADAS)では、カメラ・レーダー・AI制御チップが大量に搭載されます。
● AI・クラウド市場の急成長
生成AIの普及で、データセンター向けGPUやAIチップの需要が爆発的に増加。
1つのデータセンターで数万〜数十万個の半導体が使われることも珍しくありません。
● IoT製品の普及
家電・産業機器・医療機器・オフィス機器など、あらゆる機器がネット接続され、センサー・通信チップの需要が伸びています。
これらの成長分野が一斉に半導体を必要としたことで、供給に大きな圧力がかかっています。
3 半導体不足による影響
世界的な半導体不足は、2020年以降の急速な需要拡大、コロナ禍による工場停止、物流の混乱、地政学リスクなど複数の要因が重なって発生しました。その波紋は電子機器だけに留まらず、社会全体の生産活動や生活に大きな影響を及ぼし続けています。
3-1. 自動車業界への影響 — 生産の根幹を揺るがす深刻な事態
自動車は平均して1台あたり数百〜数千個の半導体を使用します。安全装備の高度化や電動化が進む近年では、車載向けチップの重要性は飛躍的に高まっています。
● 新車生産の遅延とライン停止
車載MCU(マイコン)やパワー半導体が確保できず、世界中のメーカーが計画生産を大幅縮小。日本国内でも複数の工場が一時停止し、納車待ちが半年〜1年以上続くモデルも発生しました。
特に車載向けは安全性基準が高く、代替部品への切り替えが難しいため、供給遅延が直撃しました。
● 装備の簡略化・グレード構成の見直し
- 半導体使用量の多い先進安全機能(ADAS)
- 大型ディスプレイ・高性能ナビ
- 電動バックドアや便利機能
これらを一時的に搭載停止する「仕様簡略モデル」を販売したメーカーもありました。
● 中古車市場の高騰
新車が手に入らないことで需要が中古車へ集中し、オークション価格は過去最高水準へ。
「通常より高く売れた」「走行距離が多い車でも値崩れしない」といった状況が続きました。
3-2. 家電・電子機器への影響 — 身近な製品にも波及
家電やパソコン、スマホなどは半導体を大量に使用しており、供給不足の影響が消費者レベルで顕在化しました。
● ゲーム機・パソコンの品薄化
特に深刻だったのは以下の製品です。
- 高性能GPU(PC・ゲーム機向け)
- CPU・SoC(スマホ・PC向け)
- DDRメモリやストレージ部品
生産が追い付かず、人気ゲーム機は入荷後すぐに売り切れる状況が長期間継続しました。
● 部材価格の上昇による製品値上げ
メーカーは部材調達コストや物流費の上昇を製品価格に転嫁。
テレビやエアコン、PCパーツなど、ほぼすべてのカテゴリで値上げが行われ、消費者の負担が増大しました。
● 新製品・次世代モデルの発売延期
- 試作が予定通り進まない
- 必要部品の確保ができない
- 生産ラインの最適化が遅れる
こうした理由で新モデルの発売スケジュールが後ろ倒しになるケースが多発しました。
3-3. 産業機器・工場への影響 — 設備投資の停滞と生産障害
製造業の現場でも、半導体不足は重大なリスクとして直撃しました。
● 工場ラインの停止やプロジェクト遅延
生産設備に欠かせない以下の部品が供給不足に
- PLC(プログラマブルロジックコントローラ)
- 各種センサー
- モーター制御用インバータ
- 産業用通信モジュール
設備更新ができず故障時に代替品が入手できないため、ライン停止を余儀なくされる企業もありました。
● 半導体納期の極端な長期化
一部産業用半導体はリードタイムが**100週(約2年)**を超えたことも。
これにより、工場の自動化計画や製造ライン刷新のスケジュールが大幅に後ろ倒しとなりました。
3-4. 通信・インフラへの影響 — 5Gやネットワーク整備に遅れ
社会インフラを支える通信機器も半導体依存度が非常に高い分野です。
● 5G基地局の整備遅延
基地局に使用されるRF半導体やネットワーク処理チップの不足により、通信キャリアの導入計画が遅延。
これにより、自治体のエリア拡大計画にも影響が及びました。
● ネットワーク機器の調達難
- 企業向けルーター
- データセンター向けスイッチ
- ファイアウォール、通信モジュール
などの調達が困難となり、企業のシステム更新計画がストップしたケースも見られました。
3-5. 物流・サプライチェーンへの影響 — “部品1つ足りない”が全体を止める
半導体は多くの機器で“単一の欠品でも製品が完成しない”という特徴があります。
● サプライチェーン全体の混乱
- 1つのチップ不足 → 製品が完成しない
- 生産遅延 → 出荷遅延に連鎖
- 他部材の在庫だけが積み上がる
こうした悪循環が世界中で発生しました。
● 調達コストの上昇
企業は以下のような追加コストに直面
- 緊急輸送費
- 代替部材採用の開発費
- サプライヤー変更に伴う評価費用
- 部材単価の高騰
最終的に製品価格にも影響し、企業の利益を圧迫しました。
3-6. 消費者への影響 — 生活のあらゆる場面で実感
半導体不足は最終的にエンドユーザーの生活にも影響を及ぼしました。
● 商品の値上がり
スマートフォン、家電、パソコン、自動車など、ほぼすべてが値上げ。
「新製品=値上がり」という状況が常態化しました。
● 欲しい製品が手に入りにくい
- 人気家電が入荷待ち
- 自動車の納期が異常に長い
- 新型ゲーム機が買えない
これまで当たり前だった“すぐ買える”環境が大きく変化しました。
● 選択肢の減少
メーカーは限られた生産能力を主力モデルに集中するため、
- グレード統合
- 低価格モデルの廃止
- 特別仕様車の販売終了
などが進みました。
4 半導体不足はいつまで続くのか
4-1半導体不足 — 何が起きてきたのか
● パンデミックと需要急増による需給ギャップ
2020年以降の新型コロナウイルス拡大は、世界のライフスタイルを一変させました。
リモートワーク、オンライン授業、巣ごもり需要が拡大し、PC・タブレット・ゲーム機・家電などの需要が急伸。これにより、これら製品に搭載される半導体が一気に不足しました。
一方で、同時期に世界中の半導体工場がロックダウンや稼働停止に追い込まれ、物流も混乱。
「需要だけが急増、供給は停滞」 という状態となり、かつてないレベルで需給バランスが崩壊しました。
特に東南アジアのテスト・パッケージ施設の停止や、アメリカ・台湾の生産停滞が大きく影響し、これが“世界規模の半導体不足”の引き金となりました。
● 自動車・産業機器への影響と連鎖的な供給遅延
とくに自動車業界はジャストインタイム方式(必要な時に必要分だけ調達)を採用していたことで打撃が大きく、部品確保の遅れが生産ライン停止に直結しました。
半導体は多くの製品で「1つ欠けると製品が完成しない」。
そのため、わずか数百円の小さなチップ1点の不足が、車1台の出荷遅れにつながるケースも発生し、世界中で工場稼働率が低下しました。
4-2 なぜ“長期化”したのか — 単なる一過性ではない構造的な問題”
● 半導体製造は高度で、増産には時間がかかる
半導体工場(ファブ)は、建設〜設備導入〜稼働まで 最低でも3〜5年 が必要。
高度な技術と巨額投資が必要なため、需要急増に対してすぐに設備を増やせません。
さらに、フォトレジスト、シリコンウェハー、装置など上流材料も不足し、設備投資を加速させても短期的には供給力が増えない構造的問題があります。
● 需要の「質」が変化した
かつてはスマホやPC向けが中心でしたが、現在の半導体需要は以下のように多様化
- EV、自動運転向けパワー半導体
- 工場自動化(FA)向けデバイス
- IoT機器向けの低消費電力チップ
- AI向けGPU、先端メモリ(HBM)
- データセンター向け高性能プロセッサ
特にAI・生成AIの急拡大で、先端プロセス(5nm/3nm)の需要が急成長し、供給が追いつきにくい状況を生んでいます。
● サプライチェーンの複雑化と地政学リスク
半導体は国際分業が極端に複雑です。
- 設計:米国
- 製造:台湾・韓国
- パッケージ:東南アジア
- 装置:日本・オランダ
- 材料:日本・中国・米国
この連鎖のどこかが止まると全体が止まる構造のため、物流混乱や地政学リスク(米中摩擦など)が供給不安を長引かせました。
4-3 現状(2025年) — 一部回復するも、完全回復にはまだ遠い
● 「不足が緩和された分野」と「まだ厳しい分野」に二極化
2023年以降、多くの分野では供給能力が回復し、スマホ・家電向けなど成熟プロセス品では以前ほどの逼迫は見られません。
しかし一方で、
自動車用MCU
パワー半導体(IGBT、MOSFET)
AI向けGPU、先端メモリ(HBM)
5Gインフラ向けアナログ半導体
など、需要が急増した“特定領域”では依然として納期が長期化するケースが続いています。
● 先端用途(AI/データセンター/HBM)は依然タイト
2025年時点で最も逼迫しているのはAI関連です。
HBMの増産が追いつかない
先端ロジック(3nm/5nm)はキャパシティが不足
AIサーバー需要が前年比で急増
結果として、AIデータセンター向けチップが市場全体の供給状況を左右する状態になっています。
4-4. 半導体不足は“いつ終わるのか”
● 「全体的な逼迫」は2026年にかけて徐々に解消へ
2024〜2025年にかけて世界各地で新工場が稼働し、成熟プロセス中心に供給余力が増加。
市場全体としては「安定に向かう」という見方が強いです。
● しかし「すべての半導体が解消するわけではない」
用途別に見ると見通しは異なります。
家電・スマホ向け ほぼ正常化 2024〜2025で安定
自動車向けMCU まだタイト 2025〜2026で改善見込み
パワー半導体 慢性的に不足 2026以降も不安定
AI向けGPU / HBM 深刻に不足 2027頃まで不足の可能性
産業機器向け 徐々に改善 2025〜2026で安定
つまり、「いつ終わるのか」は半導体の種類によって違うというのが正解です。
5 まとめ
半導体は、あらゆる電子機器の「頭脳」として機能する重要部品であり、現代社会のほぼすべての製品・サービスに不可欠な存在です。その一方で、半導体は製造に高度な技術と巨大な設備投資が必要で、供給の弾力性が非常に低いという特徴があります。この構造的な制約に、コロナ禍による急激な需要変化、自動車業界の急速な回復、各地の工場トラブル、米中摩擦などの地政学リスクが重なった結果、世界的な半導体不足が長期化しました。
半導体不足は、一時的な問題ではなく、サプライチェーンの複雑化や製造プロセスの高度化といった「構造的な要因」も絡むため、完全な解消には時間がかかると考えられます。2025年時点では一部で供給改善が見られるものの、すべての分野が安定した供給を取り戻すには依然として課題が残っています。
今後は、各国による半導体投資の拡大や製造地域の分散化が進むことで、中長期的には供給の安定化が期待されます。しかし、需要の高度化・多様化は今後も続くため、半導体市場は常に変化と不足リスクを抱えた状態で推移していくでしょう。
半導体不足の問題を理解することは、製品企画、調達、設計、事業戦略において非常に重要です。企業やエンジニア、そして消費者一人ひとりが、この構造を正しく理解し、長期的視点で対応することが求められています。
お問い合わせはこちらからお気軽にどうぞ
HSETでは、お客様からのお問い合わせをいつでも受け付けております。
製品に関するご質問、ご相談、お見積もりのご依頼など、どんな些細なことでもお気軽にご連絡ください。
開発や試作、量産まで幅広くサポートしております。
下記のお問い合わせフォームに、必要事項をご記入のうえ、ご連絡ください。
担当者より折り返しご連絡させていただきます。
お問い合わせフォーム
- 会社名・お名前
- メールアドレス・お電話番号
- 住所
- 件名(任意)
- お問い合わせ内容
お急ぎの場合や、メールが届かない場合は、下記までお電話にてご連絡いただけますと幸いです。
📞 (代表)050-3159-9535
✉ /
皆さまとのご縁を、心よりお待ちしております。
基板実装の依頼を検討している方へ
対応範囲や依頼時の確認事項は、基板実装のサービスページでご確認いただけます。
基板実装の対応範囲・依頼について見る